
नमुने आणि भरलेली उदाहरणे
RCM स्वयं-चलन नमुना
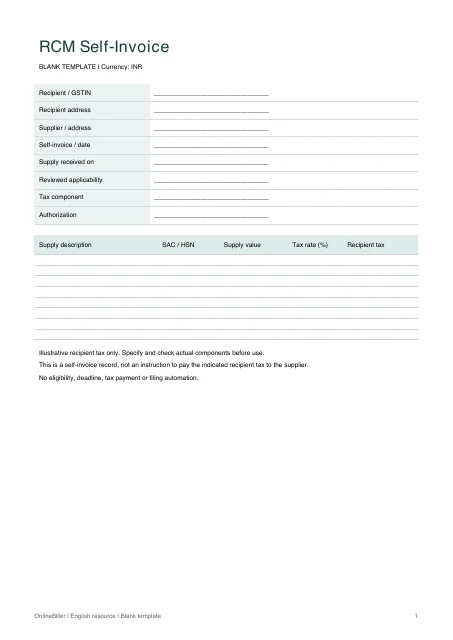
लागू प्रकरणात प्राप्तकर्त्याने जारी करायच्या चलनासाठी RCM स्वयं-चलनाची मांडणी Word किंवा PDF मध्ये डाउनलोड करा. यात पुरवठादार, प्राप्तकर्ता, पुरवठा मिळाल्याची तारीख, मूल्य आणि प्राप्तकर्त्याचा कर नोंदवता येतो. आधी ही विशिष्ट स्वयं-चलनाची आवश्यकता लागू असल्याची खात्री करा.
करविषयक तपासणीसह लागू रिव्हर्स चार्ज व्यवहाराच्या नोंदी तयार करणाऱ्या प्राप्तकर्त्यांसाठी.
या पानावर
थोडक्यात
- संबंधित स्वयं-चलनाच्या अटी लागू असतील तेव्हाच प्राप्तकर्ता हा दस्तऐवज जारी करतो.
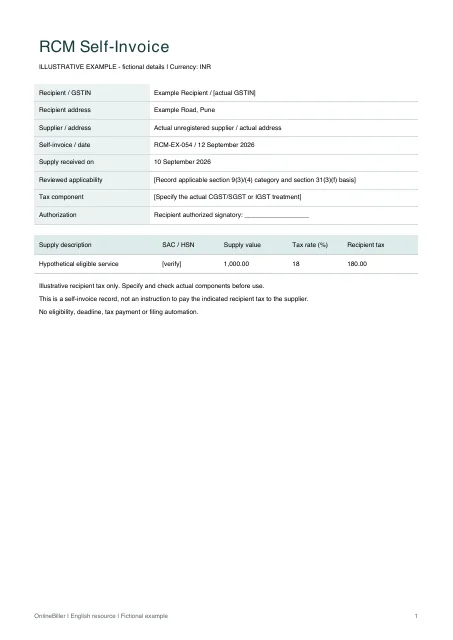
- उदाहरणात पुरवठ्याचे मूल्य INR 1,000 आणि प्राप्तकर्त्याचा उदाहरणार्थ कर INR 180 दाखवला आहे.
- Word मधील रकमा हाताने भरायच्या आहेत; फाइल्स लागू होण्याच्या अटी, अंतिम मुदती किंवा करभरणा गणना करत नाहीत.
तुमचा नमुना डाउनलोड करा
फाइल्स इंग्रजीत आहेत. खाली हवा तो प्रकार निवडा.
रिकामे टेम्पलेट — DOCX
बदल करता येणारे Word कागदपत्र. रकमा स्वतः भरा आणि तपासा; एकूण रक्कम आपोआप पुन्हा मोजली जात नाही.
DOCX डाउनलोड करा38 KB · A4 · एकूण रक्कम स्वतः भरा आणि तपासारिकामे टेम्पलेट — PDF
छपाईसाठी तयार कागदपत्र. यात थेट भरता येणारे रकाने नाहीत.
 PDF चे पूर्वावलोकन पाहाPDF डाउनलोड करा7 KB · A4 · गणनेची गरज नाही
भरलेला नमुना — DOCX
बदल करता येणारे Word कागदपत्र. रकमा स्वतः भरा आणि तपासा; एकूण रक्कम आपोआप पुन्हा मोजली जात नाही.
DOCX डाउनलोड करा38 KB · A4 · एकूण रक्कम स्वतः भरा आणि तपासाभरलेला नमुना — PDF
छपाईसाठी तयार कागदपत्र. यात थेट भरता येणारे रकाने नाहीत.
 PDF चे पूर्वावलोकन पाहाPDF डाउनलोड करा6 KB · A4 · गणनेची गरज नाही
भरलेला नमुना
| पुरवठ्याचे वर्णन | SAC / HSN | पुरवठ्याचे मूल्य | करदर (%) | प्राप्तकर्त्याचा कर |
|---|---|---|---|---|
| काल्पनिक पात्र सेवा | [पडताळा] | 1,000.00 | 18 | 180.00 |
हे काल्पनिक उदाहरण आहे. दस्तऐवज आणि गणना समजून घेण्यासाठीच या रकमा वापरा.
कोणती माहिती भरावी
| रकाना | काय भरावे | उदाहरण |
|---|---|---|
| दस्तऐवज जारी करणारा प्राप्तकर्ता | संबंधित आवश्यकता लागू असल्यास प्राप्तकर्ता हे स्वयं-चलन तयार करतो; पुरवठादार आणि प्राप्तकर्त्याच्या भूमिका उलट करू नका. | नमुना प्राप्तकर्ता / खरा GSTIN |
| पुरवठादार आणि पात्रता | प्रत्यक्ष पुरवठादाराचे तपशील आणि प्राप्तकर्त्याच्या स्वयं-चलनासाठी तपासलेला आधार नोंदवा. केवळ नोंदणी नसलेल्या व्यक्तीकडून खरेदी झाली एवढे पुरेसे नाही. | प्रत्यक्ष नोंदणी नसलेल्या पुरवठादाराचे तपशील |
| तारखा आणि संदर्भ | पुरवठा मिळाल्याची तारीख आणि स्वयं-चलनाची तारीख स्पष्ट ठेवा. लागू कालमर्यादा तपासा. | पुरवठा मिळाला 10 सप्टेंबर; दस्तऐवज 12 सप्टेंबर 2026 |
| कर आणि भरणा | पुरवठादाराला देय मूल्य आणि प्राप्तकर्त्याची जबाबदारी असलेला कर स्वतंत्र दाखवा. | पुरवठ्याचे मूल्य INR 1,000; दर्शवलेला कर INR 180 |
फाइल तयार करण्यापूर्वी आवश्यकता तपासा
कलम 31(3)(f) संबंधित रिव्हर्स चार्ज परिस्थितीतील प्राप्तकर्त्याने चलन जारी करण्याबाबत आहे. नोंदणी नसलेल्या पुरवठादाराकडून केलेल्या प्रत्येक खरेदीला हा दस्तऐवज लागतो असा नियम नाही. मांडणी वापरण्यापूर्वी प्रत्यक्ष वर्ग आणि प्राप्तकर्त्याचे दायित्व तपासा.
पुरवठा मिळाल्याची तारीख आणि दस्तऐवजाची तारीख स्वतंत्र ठेवा
अधिसूचना 20/2024 ने 1 नोव्हेंबर 2024 पासून लागू Rule 47A समाविष्ट केला. कलम 9(3) किंवा 9(4) अंतर्गत दायित्व असताना कलम 31(3)(f) नुसार आवश्यक प्राप्तकर्त्याच्या चलनासाठी पुरवठा मिळाल्यापासून तीस दिवसांची मुदत यात दिली आहे. उदाहरणातील तारखा मुदत मोजण्यासाठी वापरण्याऐवजी लागू नियम आणि प्रत्यक्ष व्यवहार तपासा.
स्वयं-चलन म्हणजे भरणा व्हाउचर नाही
उदाहरणात पुरवठ्याचे मूल्य INR 1,000 आणि प्राप्तकर्त्याचा उदाहरणार्थ कर INR 180 दाखवला आहे. हा कर म्हणजे पुरवठादाराला INR 180 देण्याची सूचना नाही. भरणा व्हाउचर, करभरणा आणि विवरणपत्राची नोंद यांचे उद्देश वेगवेगळे आहेत; ही फाइल ते तयार करत नाही.
- लागू होण्याचा तपासलेला आधार निश्चित करून जतन करा.
- पुरवठादार, प्राप्तकर्ता, पुरवठा मिळाल्याची तारीख आणि दस्तऐवजाचे तपशील अचूक नोंदवा.
- उदाहरणातील दर बदला आणि प्रत्यक्ष करघटक नमूद करा.
- अधिकृतीकरण, कालमर्यादा आणि स्वतंत्र भरणा व अहवाल नोंदी तपासा.
तपासलेल्या व्यवहाराचे तपशील पूर्ण करा
Word मध्ये पुरवठादार, प्राप्तकर्ता, पुरवठ्याच्या तारखा, वर्गीकरण, मूल्ये आणि करघटकांच्या नमुना जागा बदला. सर्व रकमा हाताने तपासा आणि लागू होण्याची नोंद दस्तऐवजासोबत ठेवा. PDF मध्ये निश्चित रिकामे नमुने आणि भरलेली उदाहरणे आहेत; ते वैधानिक भरणा व्हाउचर जारी करत नाहीत.
तीन दस्तऐवजांच्या भूमिका वेगळ्या ओळखा
| दस्तऐवज | कोण तयार करते | काय तपासावे |
|---|---|---|
| प्राप्तकर्त्याचे स्वयं-चलन | विशिष्ट आवश्यकता लागू असल्यास प्राप्तकर्ता | संबंधित पुरवठादाराची स्थिती, लागू होण्याच्या अटी, पुरवठा मिळाल्याची नोंद आणि चलनाचे तपशील |
| रिव्हर्स चार्ज नमूद केलेले पुरवठादाराचे चलन | पुरवठादाराने चलन देण्याची लागू परिस्थिती असल्यास पुरवठादार | केवळ रिव्हर्स चार्ज नमूद आहे म्हणून त्याऐवजी दुसरा दस्तऐवज वापरू नका |
| वैधानिक भरणा व्हाउचर | विशिष्ट भरणा व्हाउचरची आवश्यकता लागू असल्यास प्राप्तकर्ता | भरण्याच्या टप्प्याचे स्वतंत्र तपशील; साधे रोकड व्हाउचर त्याची जागा घेत नाही |
या पानावरील डाउनलोड फक्त प्राप्तकर्त्याच्या स्वयं-चलनाची मांडणी देतात; ते इतर दस्तऐवज आपोआप तयार करत नाहीत.
नेहमी विचारले जाणारे प्रश्न
नोंदणी नसलेल्या प्रत्येक खरेदीला हे लागू होते का?
नाही. संबंधित रिव्हर्स चार्ज आणि प्राप्तकर्त्याने चलन जारी करण्याच्या अटी लागू असणे आवश्यक आहे; केवळ पुरवठादाराची नोंदणी स्थिती उत्तर ठरवत नाही.
उदाहरणातील 18% प्रत्यक्ष दर म्हणून वापरता येतो का?
नाही. यात फक्त INR 1,000 × 18% = INR 180 ही गणना दाखवली आहे. प्रत्यक्ष वर्गीकरण, दर आणि करघटक तपासा.
नमुना अंतिम मुदती गणना करतो किंवा कर भरतो का?
नाही. हाताने भरायच्या फाइल्स माहिती नोंदवतात; त्या लागू होण्याच्या अटी ठरवत नाहीत, अंतिम मुदती गणना करत नाहीत, कर भरत नाहीत किंवा विवरणपत्रे दाखल करत नाहीत.
संदर्भ आणि अधिक वाचन
- CGST कायदा कलम 31(3)(f) आणि (g) — प्राप्तकर्त्याचे चलन आणि स्वतंत्र भरणा व्हाउचर यांच्या भूमिका.
- अधिसूचना 20/2024 — Rule 47A — 1 नोव्हेंबर 2024 पासून लागू: संबंधित प्राप्तकर्त्याच्या चलनासाठी मर्यादित कालमर्यादेचा संदर्भ; नोंदणी नसलेल्या सर्व खरेदींना लागू होणारा सरसकट नियम नाही.
संदर्भ तपासले: .