
வடிவங்களும் நிரப்பப்பட்ட எடுத்துக்காட்டுகளும்
RCM சுய இன்வாய்ஸ் வடிவம்
பொருந்தும் பெறுநர் வழங்கும் இன்வாய்ஸுக்கு Word அல்லது PDF RCM சுய இன்வாய்ஸ் வடிவத்தைப் பதிவிறக்குங்கள். வழங்குநர், பெறுநர், வழங்கல் பெற்ற தேதி, மதிப்பு, பெறுநரின் வரி பதிவாகும்; குறிப்பிட்ட சுய இன்வாய்ஸ் தேவை பொருந்துகிறதா என முதலில் உறுதிசெய்யுங்கள்.
பதிவிறக்க வேண்டிய கோப்பைத் தேர்ந்தெடுக்கவும்
வரிப் பரிசீலனையுடன் பொருந்தும் ரிவர்ஸ் சார்ஜ் பரிவர்த்தனைக்குப் பதிவுகளைத் தயாரிக்கும் பெறுநர்களுக்கு.
இந்தப் பக்கத்தில்
- கோப்பைப் பதிவிறக்கவும்
- நிரப்பப்பட்ட எடுத்துக்காட்டு
- எந்த விவரங்களை நிரப்ப வேண்டும்
- கோப்பு உருவாக்கும் முன் தேவையைச் சரிபாருங்கள்
- பெற்ற தேதியையும் ஆவணத் தேதியையும் பிரியுங்கள்
- சுய இன்வாய்ஸ் பணம் செலுத்தும் வவுச்சர் அல்ல
- பரிசீலித்த பரிவர்த்தனை விவரங்களை நிரப்புங்கள்
- மூன்று ஆவணப் பங்குகளை வேறுபடுத்துங்கள்
- அடிக்கடி கேட்கப்படும் கேள்விகள்
ஒரு பார்வையில்
- தொடர்புடைய சுய இன்வாய்ஸ் நிபந்தனைகள் பொருந்தும்போது மட்டுமே பெறுநர் இந்த ஆவணத்தை வழங்குகிறார்.
- உதாரணத்தில் வழங்கல் மதிப்பு INR 1,000, விளக்கப் பெறுநர் வரி INR 180 காட்டப்படுகிறது.
- Word தொகைகள் கைமுறை; கோப்புகள் பொருந்துதன்மை, காலக்கெடு, வரிச் செலுத்தலைக் கணக்கிடாது.
உங்கள் வடிவத்தைப் பதிவிறக்கவும்
கோப்புகள் ஆங்கிலத்தில் உள்ளன. கீழே தேவையான பதிப்பைத் தேர்ந்தெடுக்கவும்.
வெற்று மாதிரி — DOCX
திருத்தக்கூடிய Word ஆவணம். தொகைகளை நீங்களே நிரப்பிச் சரிபார்க்கவும்; மொத்தம் தானாக மறுகணக்கிடப்படாது.
DOCX பதிவிறக்கவும்38 KB · A4 · மொத்தத்தை நீங்களே நிரப்பிச் சரிபார்க்கவும்வெற்று மாதிரி — PDF
அச்சிடத் தயாரான ஆவணம். இதில் நேரடியாக நிரப்பக்கூடிய புலங்கள் இல்லை.
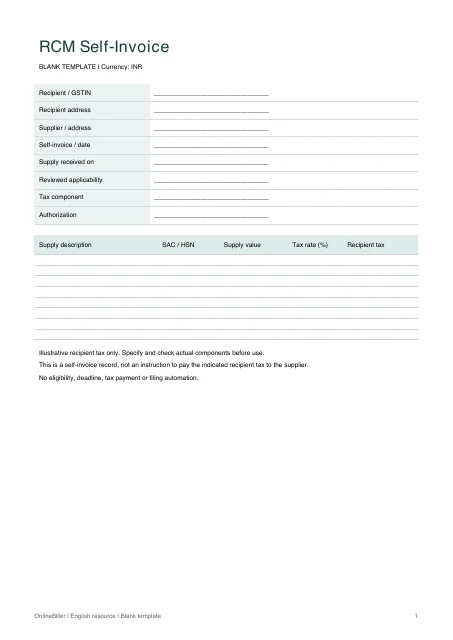 PDF முன்னோட்டத்தைப் பார்க்கவும்PDF பதிவிறக்கவும்7 KB · A4 · கணக்கீடு தேவையில்லை
நிரப்பப்பட்ட எடுத்துக்காட்டு — DOCX
திருத்தக்கூடிய Word ஆவணம். தொகைகளை நீங்களே நிரப்பிச் சரிபார்க்கவும்; மொத்தம் தானாக மறுகணக்கிடப்படாது.
DOCX பதிவிறக்கவும்38 KB · A4 · மொத்தத்தை நீங்களே நிரப்பிச் சரிபார்க்கவும்நிரப்பப்பட்ட எடுத்துக்காட்டு — PDF
அச்சிடத் தயாரான ஆவணம். இதில் நேரடியாக நிரப்பக்கூடிய புலங்கள் இல்லை.
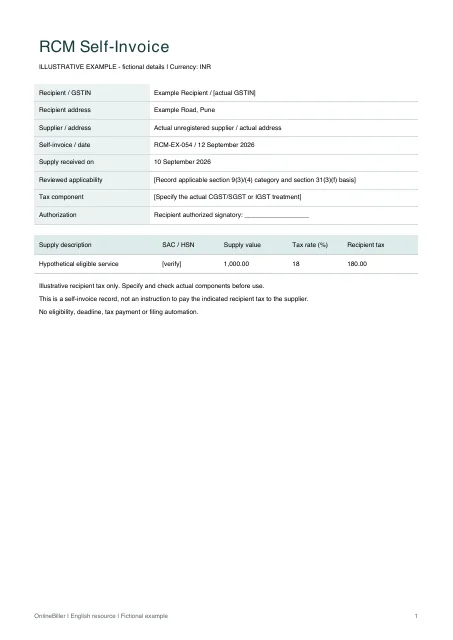 PDF முன்னோட்டத்தைப் பார்க்கவும்PDF பதிவிறக்கவும்6 KB · A4 · கணக்கீடு தேவையில்லை
நிரப்பப்பட்ட எடுத்துக்காட்டு
| வழங்கல் விளக்கம் | SAC / HSN | வழங்கல் மதிப்பு | வரி விகிதம் (%) | பெறுநர் வரி |
|---|---|---|---|---|
| கற்பனையான தகுதியுள்ள சேவை | [சரிபாருங்கள்] | 1,000.00 | 18 | 180.00 |
கற்பனை உதாரணம். ஆவணத்தையும் கணக்கையும் புரிந்துகொள்ள மட்டுமே இந்தத் தொகைகளைப் பயன்படுத்துங்கள்.
எந்த விவரங்களை நிரப்ப வேண்டும்
| புலம் | எதை நிரப்ப வேண்டும் | எடுத்துக்காட்டு |
|---|---|---|
| ஆவணம் வழங்கும் பெறுநர் | தொடர்புடைய தேவை பொருந்தும்போது பெறுநர் இந்த சுய இன்வாய்ஸைத் தயாரிக்கிறார்; வழங்குநர், பெறுநர் பங்குகளை மாற்றாதீர்கள். | மாதிரி பெறுநர் / உண்மையான GSTIN |
| வழங்குநரும் தகுதியும் | உண்மையான வழங்குநர் விவரங்களையும் பெறுநர் சுய இன்வாய்ஸுக்கான பரிசீலித்த அடிப்படையையும் பதிவு செய்யுங்கள். பதிவு செய்யாதவரிடம் வாங்கியது மட்டும் போதாது. | உண்மையான பதிவு செய்யாத வழங்குநர் விவரங்கள் |
| தேதிகளும் குறிப்பு எண்களும் | வழங்கல் பெற்ற தேதியும் சுய இன்வாய்ஸ் தேதியும் தெளிவாக இருக்கட்டும். பொருந்தும் நேரத் தேவையைப் பரிசீலியுங்கள். | பெற்றது 10 செப்டம்பர்; ஆவணம் 12 செப்டம்பர் 2026 |
| வரியும் பணமும் | வழங்குநருக்குச் செலுத்த வேண்டிய மதிப்பையும் பெறுநரின் பொறுப்பிலுள்ள வரியையும் பிரியுங்கள். | வழங்கல் மதிப்பு INR 1,000; காட்டிய வரி INR 180 |
கோப்பு உருவாக்கும் முன் தேவையைச் சரிபாருங்கள்
பிரிவு 31(3)(f) தொடர்புடைய ரிவர்ஸ் சார்ஜ் சூழல்களில் பெறுநர் இன்வாய்ஸ் வழங்குவதைக் குறிக்கிறது. பதிவு செய்யாத வழங்குநரிடம் ஒவ்வொரு வாங்குதலுக்கும் இந்த ஆவணம் வேண்டும் என்ற விதி அல்ல. வடிவத்தைப் பயன்படுத்தும் முன் உண்மையான வகையையும் பெறுநரின் பொறுப்பையும் உறுதிசெய்யுங்கள்.
பெற்ற தேதியையும் ஆவணத் தேதியையும் பிரியுங்கள்
அறிவிப்பு 20/2024 மூலம் 1 நவம்பர் 2024 முதல் விதி 47A சேர்க்கப்பட்டது. பிரிவு 9(3) அல்லது 9(4)-இன் பொறுப்பு இருந்தால் பிரிவு 31(3)(f)-இன் கீழ் தேவைப்படும் பெறுநர் இன்வாய்ஸுக்கு பெற்றதிலிருந்து முப்பது நாட்கள் நிர்ணயிக்கிறது. உதாரணத் தேதிகளைக் காலக்கெடு கணிப்பானாகப் பயன்படுத்தாமல் பொருந்தும் விதியையும் உண்மையான பரிவர்த்தனையையும் பரிசீலியுங்கள்.
சுய இன்வாய்ஸ் பணம் செலுத்தும் வவுச்சர் அல்ல
உதாரணத்தில் வழங்கல் மதிப்பு INR 1,000, விளக்கப் பெறுநர் வரி INR 180 காட்டப்படுகிறது. அந்த வரி வழங்குநருக்கு INR 180 செலுத்தும் அறிவுறுத்தல் அல்ல. பண வவுச்சர், வரிச் செலுத்தல், வரிக் கணக்குப் பதிவுக்கு வெவ்வேறு நோக்கங்கள்; இந்தக் கோப்பு அவற்றை உருவாக்காது.
- பொருந்துதன்மைக்கான பரிசீலித்த அடிப்படையை உறுதிசெய்து பாதுகாத்திடுங்கள்.
- வழங்குநர், பெறுநர், வழங்கல் பெற்றது, ஆவண விவரங்களைத் துல்லியமாகப் பதிவு செய்யுங்கள்.
- விளக்க விகிதத்தை மாற்றி உண்மையான வரிக் கூறுகளைக் குறிப்பிடுங்கள்.
- அங்கீகாரம், நேரம், தனிப் பண/அறிக்கைப் பதிவுகளைப் பரிசீலியுங்கள்.
பரிசீலித்த பரிவர்த்தனை விவரங்களை நிரப்புங்கள்
வழங்குநர், பெறுநர், வழங்கல் தேதிகள், வகைப்பாடு, மதிப்புகள், வரிக் கூறு இடநிரப்பிகளை Word-இல் மாற்றுங்கள். எல்லா தொகைகளையும் கையால் சரிபார்த்து பொருந்துதன்மைப் பதிவை ஆவணத்துடன் வைத்திருங்கள். PDF-கள் நிலையான காலி, நிரப்பிய உதாரணங்கள்; சட்டப்படியான பண வவுச்சர் வழங்காது.
மூன்று ஆவணப் பங்குகளை வேறுபடுத்துங்கள்
| ஆவணம் | யார் தயாரிக்கிறார் | சரிபார்க்க வேண்டியது |
|---|---|---|
| பெறுநர் சுய இன்வாய்ஸ் | குறிப்பிட்ட தேவை பொருந்தும் இடத்தில் பெறுநர் | தொடர்புடைய வழங்குநர் நிலை, பொருந்துதன்மை, வழங்கல் பெற்றது, இன்வாய்ஸ் விவரங்கள் |
| ரிவர்ஸ் சார்ஜ் குறிப்புள்ள வழங்குநர் இன்வாய்ஸ் | பொருந்தும் வழங்குநர் இன்வாய்ஸ் சூழலில் வழங்குநர் | ரிவர்ஸ் சார்ஜ் குறிப்பிடப்பட்டதற்காக மட்டும் இதை மாற்றாதீர்கள் |
| சட்டப்படியான பண வவுச்சர் | குறிப்பிட்ட பண வவுச்சர் தேவை பொருந்தும் இடத்தில் பெறுநர் | பணச் செலுத்தல் நிலையின் தனி விவரங்கள்; சாதாரண ரொக்க வவுச்சர் மாற்றாகாது |
இந்தப் பக்கப் பதிவிறக்கங்களில் பெறுநர் சுய இன்வாய்ஸ் வடிவம் மட்டுமே உள்ளது; மற்ற ஆவணங்களைத் தானாக உருவாக்காது.
அடிக்கடி கேட்கப்படும் கேள்விகள்
பதிவு செய்யாதவரிடம் எல்லா வாங்குதலுக்கும் இது பொருந்துமா?
இல்லை. தொடர்புடைய ரிவர்ஸ் சார்ஜ், பெறுநர் இன்வாய்ஸ் நிபந்தனைகள் பொருந்த வேண்டும்; வழங்குநரின் பதிவு நிலை மட்டும் பதிலைத் தீர்மானிக்காது.
18% உதாரணத்தை உண்மையான விகிதமாகப் பயன்படுத்தலாமா?
இல்லை. இது INR 1,000 × 18% = INR 180 என்பதை மட்டும் விளக்குகிறது. உண்மையான வகைப்பாடு, விகிதம், வரிக் கூறுகளைப் பரிசீலியுங்கள்.
மாதிரி காலக்கெடுவைக் கணக்கிடுமா அல்லது வரி செலுத்துமா?
இல்லை. கைமுறைக் கோப்புகள் தகவலைப் பதிவு செய்கின்றன; பொருந்துதன்மையை முடிவுசெய்யாது, காலக்கெடு கணக்கிடாது, வரி செலுத்தாது, வரிக் கணக்கு தாக்கல் செய்யாது.
ஆதாரங்களும் கூடுதல் வாசிப்பும்
- CGST சட்டம் பிரிவு 31(3)(f), (g) — பெறுநர் இன்வாய்ஸ், தனி பண வவுச்சர் ஆவணப் பங்குகள்.
- அறிவிப்பு 20/2024 — விதி 47A — 1 நவம்பர் 2024 முதல்: பொருந்தும் பெறுநர் இன்வாய்ஸுக்கான வரையறுக்கப்பட்ட நேரக் குறிப்பு; பதிவு செய்யாதவரிடம் வாங்கும் அனைத்திற்கும் பொதுவிதி அல்ல.
ஆதாரங்கள் சரிபார்க்கப்பட்ட நாள்: .