
வடிவங்களும் நிரப்பப்பட்ட எடுத்துக்காட்டுகளும்
GST இன்வாய்ஸ் வடிவம்
வழங்குநர், வாடிக்கையாளர் விவரங்கள், பொருள் மதிப்புகள், தனி வரிக் கூறுகளுடன் Word, Excel, PDF GST இன்வாய்ஸ்களைப் பதிவிறக்குங்கள். முதன்மை உதாரணம் CGST, SGST பயன்படுத்துகிறது; தனி கைமுறை உதாரணம் IGST-ஐ விளக்குகிறது.
பதிவிறக்க வேண்டிய கோப்பைத் தேர்ந்தெடுக்கவும்
சரிபார்த்த பரிவர்த்தனை, பதிவு விவரங்களிலிருந்து வரி இன்வாய்ஸ் தயாரிக்கும் வழங்குநர்களுக்கு.
இந்தப் பக்கத்தில்
- கோப்பைப் பதிவிறக்கவும்
- நிரப்பப்பட்ட எடுத்துக்காட்டு
- எந்த விவரங்களை நிரப்ப வேண்டும்
- உண்மையான வழங்கலுக்கு CGST/SGST அல்லது IGST தேர்ந்தெடுங்கள்
- பணிப்புத்தகக் கணக்கைப் புரிந்துகொள்ளுங்கள்
- ஒரு கோப்பு இ-இன்வாய்ஸ் பதிவு அல்ல
- கணக்கிடும் அல்லது கைமுறை வடிவத்தைத் தேர்ந்தெடுங்கள்
- வரிக்குட்பட்ட மதிப்பு, வரி, இன்வாய்ஸ் மொத்தத்தை ஒப்பிடுங்கள்
- கோப்பை தற்போதைய GST உருவாக்கியுடன் ஒப்பிடுங்கள்
- அடிக்கடி கேட்கப்படும் கேள்விகள்
ஒரு பார்வையில்
- முதன்மை உதாரணத்தில் வரிக்குட்பட்ட மதிப்பு INR 1,600, CGST INR 144, SGST INR 144: மொத்தம் INR 1,888.
- பணிப்புத்தகம் எல்லா வரிகளுக்கும் பொதுவான CGST, SGST விகிதங்களைப் பயன்படுத்தும்; IGST உதாரணத்தில் Excel சூத்திரங்கள் இல்லை.
- வழங்கும் முன் உண்மையான வழங்கல் வரிமுறை, விகிதங்கள், ஆவணத் தேவைகளை உறுதிசெய்யுங்கள்.
உங்கள் வடிவத்தைப் பதிவிறக்கவும்
கோப்புகள் ஆங்கிலத்தில் உள்ளன. கீழே தேவையான பதிப்பைத் தேர்ந்தெடுக்கவும்.
வெற்று மாதிரி — DOCX
திருத்தக்கூடிய Word ஆவணம். தொகைகளை நீங்களே நிரப்பிச் சரிபார்க்கவும்; மொத்தம் தானாக மறுகணக்கிடப்படாது.
DOCX பதிவிறக்கவும்38 KB · A4 கிடைமட்டப் பக்கம் · மொத்தத்தை நீங்களே நிரப்பிச் சரிபார்க்கவும்வெற்று மாதிரி — PDF
அச்சிடத் தயாரான ஆவணம். இதில் நேரடியாக நிரப்பக்கூடிய புலங்கள் இல்லை.
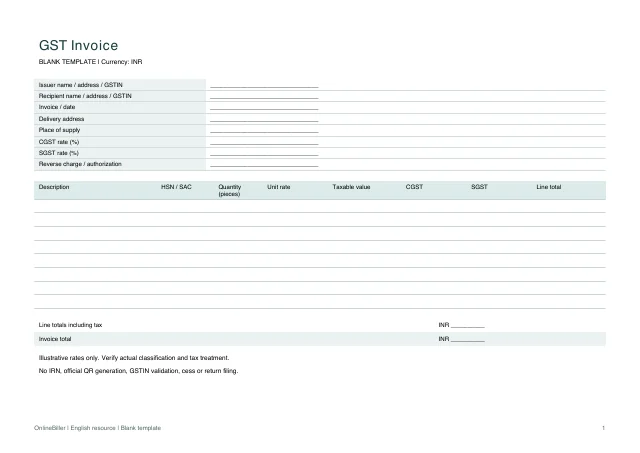 PDF முன்னோட்டத்தைப் பார்க்கவும்PDF பதிவிறக்கவும்8 KB · A4 கிடைமட்டப் பக்கம் · கணக்கீடு தேவையில்லை
வெற்று தாள் மற்றும் நிரப்பப்பட்ட எடுத்துக்காட்டு — Excel பணிப்புத்தகம்
இதில் Blank, Example, Instructions தாள்கள் உள்ளன. சூத்திரங்களும் பதிவுகளின் வரம்புகளும் கோப்பில் விளக்கப்பட்டுள்ளன.
XLSX பதிவிறக்கவும்13 KB · A4 கிடைமட்டப் பக்கம் · கணக்கீடுகள் உள்ளனநிரப்பப்பட்ட எடுத்துக்காட்டு — DOCX
திருத்தக்கூடிய Word ஆவணம். தொகைகளை நீங்களே நிரப்பிச் சரிபார்க்கவும்; மொத்தம் தானாக மறுகணக்கிடப்படாது.
DOCX பதிவிறக்கவும்38 KB · A4 கிடைமட்டப் பக்கம் · மொத்தத்தை நீங்களே நிரப்பிச் சரிபார்க்கவும்நிரப்பப்பட்ட எடுத்துக்காட்டு — PDF
அச்சிடத் தயாரான ஆவணம். இதில் நேரடியாக நிரப்பக்கூடிய புலங்கள் இல்லை.
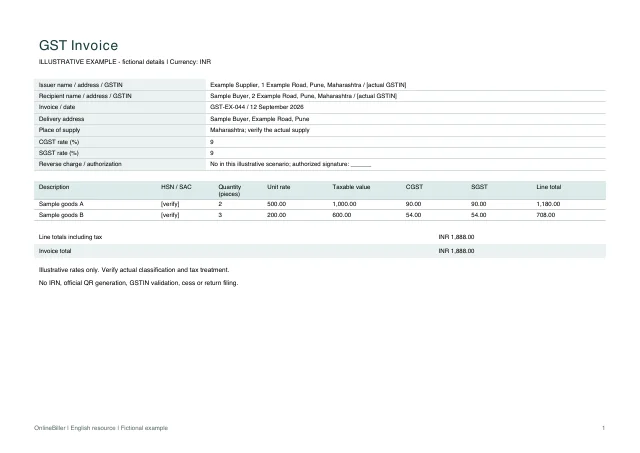 PDF முன்னோட்டத்தைப் பார்க்கவும்PDF பதிவிறக்கவும்8 KB · A4 கிடைமட்டப் பக்கம் · கணக்கீடு தேவையில்லை
வெற்று மாதிரி (IGST) — DOCX
திருத்தக்கூடிய Word ஆவணம். தொகைகளை நீங்களே நிரப்பிச் சரிபார்க்கவும்; மொத்தம் தானாக மறுகணக்கிடப்படாது.
DOCX பதிவிறக்கவும்38 KB · A4 கிடைமட்டப் பக்கம் · மொத்தத்தை நீங்களே நிரப்பிச் சரிபார்க்கவும்வெற்று மாதிரி (IGST) — PDF
அச்சிடத் தயாரான ஆவணம். இதில் நேரடியாக நிரப்பக்கூடிய புலங்கள் இல்லை.
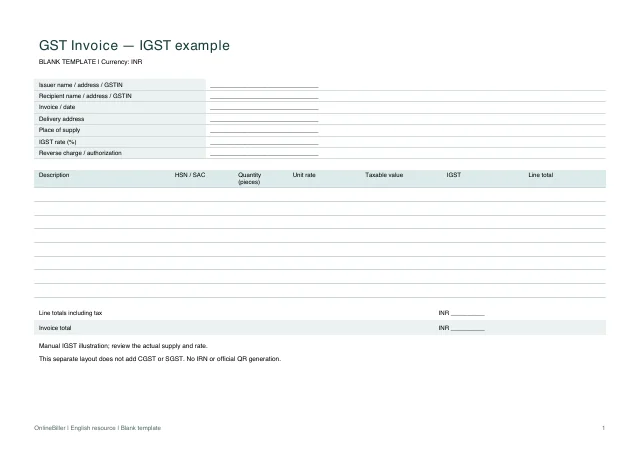 PDF முன்னோட்டத்தைப் பார்க்கவும்PDF பதிவிறக்கவும்8 KB · A4 கிடைமட்டப் பக்கம் · கணக்கீடு தேவையில்லை
நிரப்பப்பட்ட எடுத்துக்காட்டு (IGST) — DOCX
திருத்தக்கூடிய Word ஆவணம். தொகைகளை நீங்களே நிரப்பிச் சரிபார்க்கவும்; மொத்தம் தானாக மறுகணக்கிடப்படாது.
DOCX பதிவிறக்கவும்38 KB · A4 கிடைமட்டப் பக்கம் · மொத்தத்தை நீங்களே நிரப்பிச் சரிபார்க்கவும்நிரப்பப்பட்ட எடுத்துக்காட்டு (IGST) — PDF
அச்சிடத் தயாரான ஆவணம். இதில் நேரடியாக நிரப்பக்கூடிய புலங்கள் இல்லை.
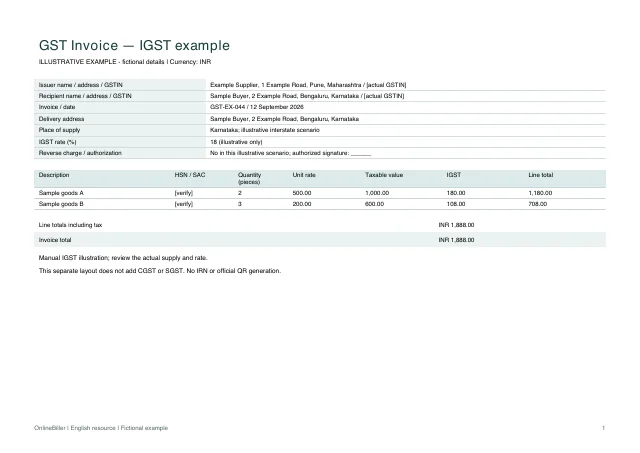 PDF முன்னோட்டத்தைப் பார்க்கவும்PDF பதிவிறக்கவும்7 KB · A4 கிடைமட்டப் பக்கம் · கணக்கீடு தேவையில்லை
நிரப்பப்பட்ட எடுத்துக்காட்டு
| விளக்கம் | HSN / SAC | அளவு (எண்ணிக்கை) | அலகு விலை | வரிக்குட்பட்ட மதிப்பு | CGST | SGST | வரிசை மொத்தம் |
|---|---|---|---|---|---|---|---|
| மாதிரி பொருட்கள் A | [சரிபாருங்கள்] | 2 | 500.00 | 1,000.00 | 90.00 | 90.00 | 1,180.00 |
| மாதிரி பொருட்கள் B | [சரிபாருங்கள்] | 3 | 200.00 | 600.00 | 54.00 | 54.00 | 708.00 |
கற்பனை உதாரணம். ஆவணத்தையும் கணக்கையும் புரிந்துகொள்ள மட்டுமே இந்தத் தொகைகளைப் பயன்படுத்துங்கள்.
எந்த விவரங்களை நிரப்ப வேண்டும்
| புலம் | எதை நிரப்ப வேண்டும் | எடுத்துக்காட்டு |
|---|---|---|
| இன்வாய்ஸ் அடையாளம் | உண்மையான தொடரெண்ணை பொருந்தும் விதி 46 வரம்பிற்குள்ளும் அந்த நிதியாண்டில் தனித்துவமாகவும் வைத்திருங்கள்; உதாரண எண்ணை மீண்டும் பயன்படுத்தாதீர்கள். | GST-EX-044 / 12 செப்டம்பர் 2026 |
| வழங்குநரும் பெறுநரும் | உண்மையான பெயர்கள், முகவரிகள், பொருந்தும் GSTIN-களைப் பதிவு செய்யுங்கள். வழங்கும் முன் இடநிரப்பி அடையாளங்களை மாற்ற வேண்டும். | மாதிரி வழங்குநர்; மாதிரி வாங்குபவர் |
| வழங்கலும் விநியோகமும் | வழங்கல் இடத்தையும் விநியோக முகவரியையும் தனியாகச் சரிபாருங்கள்; வாங்குபவரின் பெயர் மட்டும் கூறுவதைவிட இவை அதிக விவரங்களைத் தீர்மானிக்கின்றன. | புனே, மகாராஷ்டிரா |
| விளக்கமும் குறியீடும் | உண்மையான பொருள்/சேவை விளக்கத்தையும் பொருந்தும் HSN/SAC-ஐயும் பயன்படுத்துங்கள். உதாரணக் குறியீடுகள் வேண்டுமென்றே உருவாக்கப்படவில்லை. | சரிபார்த்த HSN/SAC உள்ளிடுங்கள் |
| வரிக்குட்பட்ட மதிப்பு | தேர்ந்தெடுத்த வரி கணக்கிடப்படும் மதிப்பைப் பதிவு செய்யுங்கள்; பணிப்புத்தகத்தில் தள்ளுபடி, வரி உள்ளடங்கிய விலை அல்லது செஸ் கணக்கு இல்லை. | 2 × INR 500 = INR 1,000 |
| வரிக் கூறுகள் | விகிதம் தேர்ந்தெடுக்கும் முன் சரியான வழங்கல் வரிமுறையைத் தேர்ந்தெடுங்கள். 9% + 9% கணக்கு விளக்கத்திற்கானது; விகிதப் பரிந்துரை அல்ல. | CGST 90; SGST 90 |
| அங்கீகாரம் | உண்மையான ஆவணத்திற்கு ஏற்ற அங்கீகரிக்கப்பட்ட கையொப்பதாரர் அல்லது அனுமதித்த மின்னணு முறையைப் பயன்படுத்துங்கள். | அங்கீகரிக்கப்பட்ட கையொப்பதாரர் |
உண்மையான வழங்கலுக்கு CGST/SGST அல்லது IGST தேர்ந்தெடுங்கள்
பொருத்தமான CGST/SGST பிரிக்கப்பட்ட வரி நிலைக்கு மட்டுமே முதன்மைக் கோப்புகளைப் பயன்படுத்துங்கள். தனி IGST ஆவணம் வேறு வழங்கல் சூழலைக் காட்டுகிறது. இரு உதாரணங்களும் உள்ளன என்பதற்காக இரு வரிமுறைகளையும் சேர்க்காதீர்கள்.
பணிப்புத்தகக் கணக்கைப் புரிந்துகொள்ளுங்கள்
முதலில் அளவு × அலகு விலையை இரண்டு தசமங்களுக்கு முழுமையாக்கி, அந்த வரிசையின் ஒவ்வொரு வரிக் கூறையும் இரண்டு தசமங்களுக்கு முழுமையாக்குகிறது. காட்டப்படும் வரிசை மொத்தங்களைக் கூட்டுகிறது. எல்லா வரிகளுக்கும் விகிதங்கள் பொதுவானவை; கலப்பு விகிதம், வரி உள்ளடங்கிய விலை, தள்ளுபடி, செஸ் நிலைகளுக்கு வேறு பரிசீலித்த கணக்கு தேவை.
- தரப்பினர், இன்வாய்ஸ், வழங்கல் விவரங்களைச் சரிபார்த்த பதிவுகளால் மாற்றுங்கள்.
- இரண்டு மஞ்சள் விகிதப் புலங்களில் பொருந்தும் சதவீதங்களை உள்ளிடுங்கள். Blank தாள் விகிதங்கள் பூஜ்ஜியத்தில் தொடங்கும்.
- அளவு, அலகு விலையை உள்ளிட்டு கணக்கிட்ட ஒவ்வொரு மதிப்பையும் அடிப்படைப் பரிவர்த்தனையுடன் ஒப்பிடுங்கள்.
- வழங்கும் முன் ஆவணத்திற்குரிய தேவைகள், அங்கீகாரம், பொருந்தும் IRN அல்லது QR முறையைப் பரிசீலியுங்கள்.
ஒரு கோப்பு இ-இன்வாய்ஸ் பதிவு அல்ல
இந்தக் கோப்புகள் IRN பெறாது, GSTIN சரிபார்க்காது, அதிகாரப்பூர்வ QR குறியீடு உருவாக்காது, வரிக் கணக்கு தாக்கல் செய்யாது, வரவுத் தகுதியை முடிவுசெய்யாது. பொருந்தும் பதிவு, அறிக்கை நடைமுறை தனியே உள்ளது.
கணக்கிடும் அல்லது கைமுறை வடிவத்தைத் தேர்ந்தெடுங்கள்
பொதுவான CGST, SGST சதவீதங்களுடன் பத்து பொருட்கள் வரை Excel Blank தாளைப் பயன்படுத்துங்கள். முழுமையாக்கப்பட்ட வரிசைத் தொகை மற்றும் வரிக் கூறுச் சூத்திரங்களை மாற்றாதீர்கள். தனி IGST வடிவம் உட்பட Word தொகைகள் கைமுறை. PDF-கள் நிலையான காலி, நிரப்பிய நகல்கள். பொருள் வாரியான வரிப் புலங்களுக்கு கீழுள்ள தனி உருவாக்கி ஒப்பீட்டைப் பாருங்கள்.
வரிக்குட்பட்ட மதிப்பு, வரி, இன்வாய்ஸ் மொத்தத்தை ஒப்பிடுங்கள்
இரு உதாரண வரிகளின் வரிக்குட்பட்ட மதிப்பு INR 1,000 + INR 600 = INR 1,600. CGST INR 90 + INR 54 = INR 144; SGST-யும் INR 144. எனவே இன்வாய்ஸ் மொத்தம் INR 1,888. இரண்டு வரிசை மொத்தங்களும் குறிக்கும் தொகை இதுவே; INR 1,600 அல்ல, வரித் தொகை மட்டும் அல்ல.
இணைக்கப்பட்ட GST உருவாக்கி தனி படிவ நடைமுறை. முதலில் தரப்பினர், ஆவண விவரங்களை ஒப்பிட்டு அதன் பொருள், வரிப் புலங்கள் உங்கள் உண்மையான பரிவர்த்தனையை எப்படிக் காட்டுகின்றன எனப் பாருங்கள். இந்தக் கோப்புகளைப் பதிவிறக்கினால் அவற்றின் வரிகள் உருவாக்கியில் இறக்குமதி செய்யப்படாது.
கோப்பை தற்போதைய GST உருவாக்கியுடன் ஒப்பிடுங்கள்
| கோப்புப் பகுதி | தற்போதைய உருவாக்கிப் புலங்கள் | முக்கிய வேறுபாடு |
|---|---|---|
| வழங்குபவரும் பெறுநரும் | நிறுவனத்தின் பெயர், GSTIN, முகவரி; வாடிக்கையாளர் நிறுவனம், GSTIN, முகவரி | உண்மையான விவரங்களைத் தனியாக உள்ளிடுங்கள்; கோப்புகள் இறக்குமதி செய்யப்படாது |
| ஆவண அடையாளம் | விலைப்பட்டியல் எண், விலைப்பட்டியல் தேதி, செலுத்த வேண்டிய தேதி, வழங்கல் இடம் | உண்மையான வழங்கலையும் குறிப்பு எண்ணையும் சரிபாருங்கள் |
| பொருள் வரிகள் | விவரம், HSN/SAC, அளவு, விகிதம், தொகை | கணக்கிட்ட உதாரணத்தில் பணிப்புத்தக அளவு பொருட்களின் எண்ணிக்கையைப் பயன்படுத்துகிறது |
| வரிகள் | ஒவ்வொரு பொருளுக்கும் SGST%, CGST%, IGST%, CESS% | பணிப்புத்தகம் பொதுவான CGST/SGST விகிதங்களை மட்டுமே ஆதரிக்கும்; கலப்பு விகிதம், IGST, செஸ் சூத்திரம் இல்லை |
இந்த ஒப்பீடு தற்போதைய படிவப் புலங்களைப் பிரதிபலிக்கிறது. எந்த முறையும் முகவரியை மட்டும் வைத்து வழங்கலைத் தானாக வகைப்படுத்தாது.
அடிக்கடி கேட்கப்படும் கேள்விகள்
IGST பரிவர்த்தனைக்குப் பிரிக்கப்பட்ட வரிப் பணிப்புத்தகத்தைப் பயன்படுத்தலாமா?
இல்லை. சூத்திரங்கள் பெயரிட்ட இரண்டு வரிக் கூறுகளைக் கணக்கிடுகின்றன. சரியான முறையைச் சரிபார்த்த பிறகே தனிப் பெயரிட்ட கைமுறை IGST உதாரணத்தைப் பயன்படுத்துங்கள்; அல்லது பொருத்தமான பரிசீலித்த பில் முறையைப் பயன்படுத்துங்கள்.
உதாரண விகிதங்கள் என் பொருளின் தற்போதைய விகிதங்களா?
இல்லை. அவை கணக்கை விளக்குகின்றன. உங்கள் உண்மையான பொருட்கள் அல்லது சேவைகளின் வகைப்பாடு, பொருந்தும் விகிதத்தைச் சரிபாருங்கள்.
இதைப் பதிவிறக்கினால் என் இன்வாய்ஸ் விதிமுறைகளைப் பூர்த்தி செய்யுமா?
இல்லை. மாதிரி திருத்தக்கூடிய தொடக்கம் மட்டுமே; தேவைகள் உண்மையான வழங்குநர், பெறுநர், வழங்கல், பொருந்தும் விதிகளைப் பொறுத்தவை.
ஆதாரங்களும் கூடுதல் வாசிப்பும்
- CGST விதி 46 — வரி இன்வாய்ஸ் விவரங்கள் — வரையறுக்கப்பட்ட புல, எண் வரிசைக் குறிப்பு; சிறப்பு நிலைகளும் பொருந்தும் மின்னணு இன்வாய்ஸ் முறைகளும் தனியாகப் பரிசீலிக்கப்பட வேண்டும்.
ஆதாரங்கள் சரிபார்க்கப்பட்ட நாள்: .