
ফরম্যাট ও পূরণ করা উদাহরণ
RCM সেলফ-ইনভয়েসের ফরম্যাট
প্রযোজ্য ক্ষেত্রে প্রাপকের জারি করা ইনভয়েসের জন্য Word বা PDF-এ RCM সেলফ-ইনভয়েসের বিন্যাস ডাউনলোড করুন। এতে সরবরাহকারী, প্রাপক, সরবরাহ পাওয়ার তারিখ, মূল্য ও প্রাপকের কর লেখা হয়; আগে নির্দিষ্ট সেলফ-ইনভয়েসের প্রয়োজনীয়তা প্রযোজ্য কি না নিশ্চিত করুন।
করের পর্যালোচনাসহ প্রযোজ্য রিভার্স-চার্জ লেনদেনের রেকর্ড তৈরি করছেন এমন প্রাপকদের জন্য।
এই পাতায়
একনজরে
- প্রাসঙ্গিক সেলফ-ইনভয়েসের শর্ত প্রযোজ্য হলেই প্রাপক এই নথি জারি করেন।
- উদাহরণে সরবরাহের মূল্য INR 1,000 এবং বোঝানোর জন্য প্রাপকের কর INR 180 দেখানো হয়েছে।
- Word-এর অঙ্ক হাতে হিসাব করতে হয়; ফাইলগুলি প্রযোজ্যতা, সময়সীমা বা কর পরিশোধ হিসাব করে না।
আপনার ফরম্যাট ডাউনলোড করুন
ফাইলগুলি ইংরেজিতে। নিচে প্রয়োজনীয় সংস্করণটি বাছুন।
খালি টেমপ্লেট — DOCX
সম্পাদনাযোগ্য Word নথি। টাকা নিজে লিখুন ও যাচাই করুন; মোট অঙ্ক স্বয়ংক্রিয়ভাবে বদলায় না।
DOCX ডাউনলোড করুন38 KB · A4 · মোট অঙ্ক নিজে লিখুন ও যাচাই করুনখালি টেমপ্লেট — PDF
ছাপার উপযোগী নথি। এতে সরাসরি পূরণ করার ফর্ম-ঘর নেই।
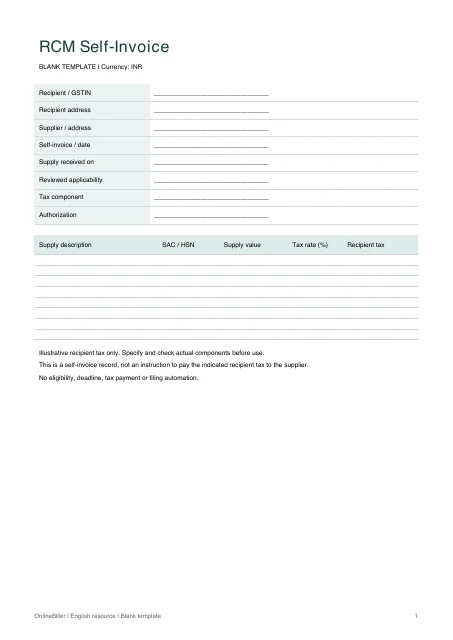 PDF-এর প্রিভিউ দেখুনPDF ডাউনলোড করুন7 KB · A4 · হিসাবের প্রয়োজন নেই
পূরণ করা উদাহরণ — DOCX
সম্পাদনাযোগ্য Word নথি। টাকা নিজে লিখুন ও যাচাই করুন; মোট অঙ্ক স্বয়ংক্রিয়ভাবে বদলায় না।
DOCX ডাউনলোড করুন38 KB · A4 · মোট অঙ্ক নিজে লিখুন ও যাচাই করুনপূরণ করা উদাহরণ — PDF
ছাপার উপযোগী নথি। এতে সরাসরি পূরণ করার ফর্ম-ঘর নেই।
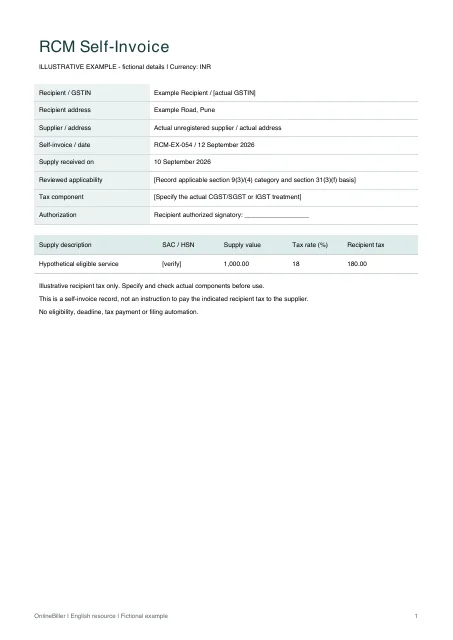 PDF-এর প্রিভিউ দেখুনPDF ডাউনলোড করুন6 KB · A4 · হিসাবের প্রয়োজন নেই
পূরণ করা উদাহরণ
| সরবরাহের বিবরণ | SAC / HSN | সরবরাহের মূল্য | করের হার (%) | প্রাপকের কর |
|---|---|---|---|---|
| কাল্পনিক যোগ্য পরিষেবা | [যাচাই করুন] | 1,000.00 | 18 | 180.00 |
কাল্পনিক উদাহরণ। নথি ও হিসাব বোঝার জন্যই কেবল এই অঙ্কগুলি ব্যবহার করুন।
কোন তথ্য পূরণ করবেন
| ঘর | কী লিখবেন | উদাহরণ |
|---|---|---|
| নথি জারি করছেন যে প্রাপক | প্রাসঙ্গিক প্রয়োজনীয়তা প্রযোজ্য হলে প্রাপক এই সেলফ-ইনভয়েস তৈরি করেন; সরবরাহকারী ও প্রাপকের ভূমিকা উল্টে দেবেন না। | নমুনা প্রাপক / প্রকৃত GSTIN |
| সরবরাহকারী ও যোগ্যতা | সরবরাহকারীর প্রকৃত তথ্য ও প্রাপকের সেলফ-ইনভয়েসের পর্যালোচিত ভিত্তি লিখুন। শুধু অনিবন্ধিত সরবরাহকারীর কাছ থেকে কেনাই যথেষ্ট নয়। | প্রকৃত অনিবন্ধিত সরবরাহকারীর তথ্য |
| তারিখ ও রেফারেন্স | সরবরাহ পাওয়ার তারিখ ও সেলফ-ইনভয়েসের তারিখ স্পষ্ট রাখুন। প্রযোজ্য সময়সংক্রান্ত প্রয়োজনীয়তা পর্যালোচনা করুন। | প্রাপ্তি 10 সেপ্টেম্বর; নথি 12 সেপ্টেম্বর 2026 |
| কর ও পেমেন্ট | সরবরাহকারীকে প্রদেয় মূল্য ও প্রাপকের দায়বদ্ধ কর আলাদা করে দেখান। | সরবরাহের মূল্য INR 1,000; দেখানো কর INR 180 |
ফাইল তৈরির আগে প্রয়োজনীয়তা যাচাই করুন
ধারা 31(3)(f) প্রাসঙ্গিক রিভার্স-চার্জ পরিস্থিতিতে প্রাপকের ইনভয়েস জারি সম্পর্কে। অনিবন্ধিত সরবরাহকারীর কাছ থেকে প্রতিটি কেনাকাটায় এই নথি লাগবে—এমন নিয়ম নয়। বিন্যাস ব্যবহারের আগে প্রকৃত শ্রেণি ও প্রাপকের দায় নিশ্চিত করুন।
প্রাপ্তির তারিখ ও নথির তারিখ আলাদা রাখুন
বিজ্ঞপ্তি 20/2024-এর মাধ্যমে 1 নভেম্বর 2024 থেকে কার্যকর বিধি 47A যুক্ত হয়। ধারা 9(3) বা 9(4)-এর অধীনে দায় থাকলে ধারা 31(3)(f) অনুযায়ী প্রয়োজনীয় প্রাপকের ইনভয়েসের জন্য প্রাপ্তির দিন থেকে ত্রিশ দিন নির্ধারিত হয়েছে। উদাহরণের তারিখকে সময়সীমা নির্ণয়ের হিসাব হিসেবে ব্যবহার না করে প্রযোজ্য বিধি ও প্রকৃত লেনদেন পর্যালোচনা করুন।
সেলফ-ইনভয়েস পেমেন্ট ভাউচার নয়
উদাহরণে সরবরাহের মূল্য INR 1,000 এবং বোঝানোর জন্য প্রাপকের কর INR 180 দেখানো হয়েছে। এই কর সরবরাহকারীকে INR 180 দেওয়ার নির্দেশ নয়। পেমেন্ট ভাউচার, কর পরিশোধ ও রিটার্নের রেকর্ডের উদ্দেশ্য আলাদা; এই ফাইল সেগুলি তৈরি করে না।
- প্রযোজ্যতার পর্যালোচিত ভিত্তি নিশ্চিত করে সংরক্ষণ করুন।
- সরবরাহকারী, প্রাপক, সরবরাহের প্রাপ্তি ও নথির তথ্য সঠিকভাবে লিখুন।
- উদাহরণের হার বদলে প্রকৃত করের উপাদানগুলি উল্লেখ করুন।
- অনুমোদন, সময়সীমা এবং আলাদা পেমেন্ট/রিপোর্টিং রেকর্ড পর্যালোচনা করুন।
পর্যালোচিত লেনদেনের তথ্য পূরণ করুন
Word-এ সরবরাহকারী, প্রাপক, সরবরাহের তারিখ, শ্রেণিবিন্যাস, মূল্য ও করের উপাদানের স্থানধারকগুলি বদলান। সব অঙ্ক হাতে যাচাই করে প্রযোজ্যতার রেকর্ড নথির সঙ্গে রাখুন। PDF-গুলি স্থির ফাঁকা ও পূরণ করা উদাহরণ; এগুলি আইননির্ধারিত পেমেন্ট ভাউচার জারি করে না।
তিনটি নথির ভূমিকা আলাদা করে বুঝুন
| নথি | কে তৈরি করেন | কী যাচাই করবেন |
|---|---|---|
| প্রাপকের সেলফ-ইনভয়েস | নির্দিষ্ট প্রয়োজনীয়তা প্রযোজ্য হলে প্রাপক | প্রাসঙ্গিক সরবরাহকারীর অবস্থা, প্রযোজ্যতা, সরবরাহের প্রাপ্তি ও ইনভয়েসের তথ্য |
| রিভার্স-চার্জ উল্লেখ করা সরবরাহকারীর ইনভয়েস | সরবরাহকারীর ইনভয়েস জারির প্রযোজ্য পরিস্থিতিতে সরবরাহকারী | শুধু রিভার্স চার্জ লেখা আছে বলে এটি বদলে দেবেন না |
| আইননির্ধারিত পেমেন্ট ভাউচার | নির্দিষ্ট পেমেন্ট ভাউচারের প্রয়োজনীয়তা প্রযোজ্য হলে প্রাপক | পেমেন্ট পর্যায়ের আলাদা তথ্য; সাধারণ ক্যাশ ভাউচার বিকল্প নয় |
এই পৃষ্ঠার ডাউনলোডগুলিতে শুধু প্রাপকের সেলফ-ইনভয়েসের বিন্যাস আছে; অন্য নথিগুলি স্বয়ংক্রিয়ভাবে তৈরি হয় না।
সাধারণ প্রশ্ন
অনিবন্ধিত সরবরাহকারীর কাছ থেকে প্রতিটি কেনাকাটায় কি এটি প্রযোজ্য?
না। প্রাসঙ্গিক রিভার্স-চার্জ ও প্রাপকের ইনভয়েস জারির শর্ত প্রযোজ্য হতে হবে; শুধু সরবরাহকারীর নিবন্ধনের অবস্থা দিয়ে সিদ্ধান্ত হয় না।
18% উদাহরণটি কি প্রকৃত হার হিসেবে ব্যবহার করতে পারি?
না। এটি শুধু INR 1,000 × 18% = INR 180 বোঝায়। প্রকৃত শ্রেণিবিন্যাস, হার ও করের উপাদানগুলি পর্যালোচনা করুন।
টেমপ্লেট কি সময়সীমা হিসাব বা কর পরিশোধ করে?
না। হাতে পূরণ করা ফাইলগুলি তথ্য রেকর্ড করে; প্রযোজ্যতা নির্ধারণ, সময়সীমা হিসাব, কর পরিশোধ বা রিটার্ন দাখিল করে না।
সূত্র ও আরও পড়ুন
- CGST আইনের ধারা 31(3)(f) ও (g) — প্রাপকের ইনভয়েস ও আলাদা পেমেন্ট ভাউচার নথির ভূমিকা।
- বিজ্ঞপ্তি 20/2024 — বিধি 47A — 1 নভেম্বর 2024 থেকে কার্যকর: প্রযোজ্য প্রাপকের ইনভয়েসের সীমিত সময়সংক্রান্ত রেফারেন্স, অনিবন্ধিত সরবরাহকারীর কাছ থেকে সব কেনাকাটার সাধারণ নিয়ম নয়।
সূত্র যাচাইয়ের তারিখ: .