
ఫార్మాట్లు, పూరించిన ఉదాహరణలు
RCM స్వీయ ఇన్వాయిస్ నమూనా
వర్తించే గ్రహీత జారీ ఇన్వాయిస్ కోసం Word లేదా PDFలో RCM స్వీయ ఇన్వాయిస్ అమరిక డౌన్లోడ్ చేయండి. ఇది సరఫరాదారు, గ్రహీత, సరఫరా అందుకున్న తేదీ, విలువ, గ్రహీత పన్ను నమోదు చేస్తుంది; ముందుగా నిర్దిష్ట స్వీయ ఇన్వాయిస్ అవసరం వర్తిస్తుందో నిర్ధారించండి.
డౌన్లోడ్ చేయాల్సిన ఫైల్ను ఎంచుకోండి
పన్ను సమీక్షతో వర్తించే రివర్స్ ఛార్జ్ లావాదేవీకి రికార్డులు సిద్ధం చేసే గ్రహీతల కోసం.
ఈ పేజీలో
ఒక చూపులో
- సంబంధిత స్వీయ ఇన్వాయిస్ షరతులు వర్తించే చోట మాత్రమే గ్రహీత ఈ పత్రం జారీ చేస్తారు.
- ఉదాహరణ INR 1,000 సరఫరా విలువ, INR 180 వివరణాత్మక గ్రహీత పన్ను చూపుతుంది.
- Word మొత్తాలు చేతితో నింపాలి; ఫైళ్లు వర్తింపు, గడువులు లేదా పన్ను చెల్లింపులు లెక్కించవు.
మీ ఫార్మాట్ను డౌన్లోడ్ చేయండి
ఫైళ్లు ఆంగ్లంలో ఉన్నాయి. కింద మీకు కావాల్సిన వెర్షన్ను ఎంచుకోండి.
ఖాళీ టెంప్లేట్ — DOCX
మార్పులు చేయగల Word పత్రం. మొత్తాలను మీరే నమోదు చేసి తనిఖీ చేయాలి; మొత్తం స్వయంచాలకంగా మళ్లీ లెక్కించబడదు.
DOCX డౌన్లోడ్ చేయండి38 KB · A4 · మొత్తాలను మీరే నమోదు చేసి తనిఖీ చేయండిఖాళీ టెంప్లేట్ — PDF
ముద్రణకు సిద్ధమైన పత్రం. ఇందులో నేరుగా నింపగల ఫీల్డ్లు లేవు.
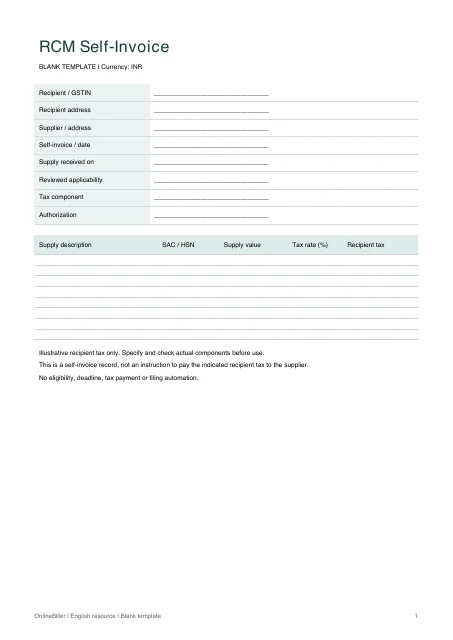 PDF ముందస్తు రూపం చూడండిPDF డౌన్లోడ్ చేయండి7 KB · A4 · లెక్కలు అవసరం లేదు
పూరించిన ఉదాహరణ — DOCX
మార్పులు చేయగల Word పత్రం. మొత్తాలను మీరే నమోదు చేసి తనిఖీ చేయాలి; మొత్తం స్వయంచాలకంగా మళ్లీ లెక్కించబడదు.
DOCX డౌన్లోడ్ చేయండి38 KB · A4 · మొత్తాలను మీరే నమోదు చేసి తనిఖీ చేయండిపూరించిన ఉదాహరణ — PDF
ముద్రణకు సిద్ధమైన పత్రం. ఇందులో నేరుగా నింపగల ఫీల్డ్లు లేవు.
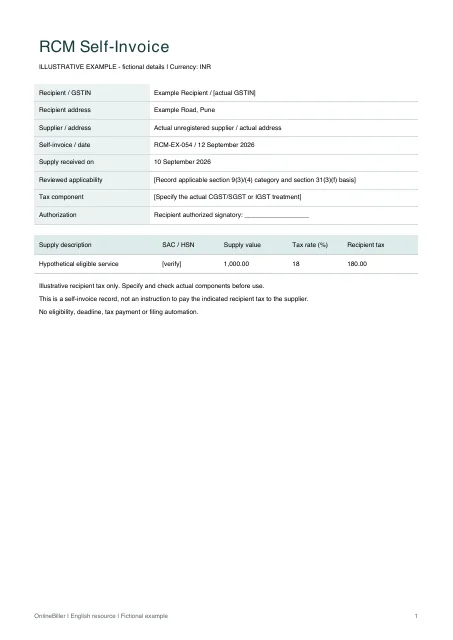 PDF ముందస్తు రూపం చూడండిPDF డౌన్లోడ్ చేయండి6 KB · A4 · లెక్కలు అవసరం లేదు
పూరించిన ఉదాహరణ
| సరఫరా వివరణ | SAC / HSN | సరఫరా విలువ | పన్ను రేటు (%) | గ్రహీత పన్ను |
|---|---|---|---|---|
| ఊహాత్మక అర్హమైన సేవ | [నిర్ధారించండి] | 1,000.00 | 18 | 180.00 |
కల్పిత ఉదాహరణ. పత్రాన్ని, లెక్కను అర్థం చేసుకోవడానికి మాత్రమే ఈ అంకెలను వాడండి.
ఏ వివరాలు నింపాలి
| ఫీల్డ్ | ఏమి నమోదు చేయాలి | ఉదాహరణ |
|---|---|---|
| పత్రం జారీ చేసే గ్రహీత | సంబంధిత అవసరం వర్తించే చోట గ్రహీత ఈ స్వీయ ఇన్వాయిస్ సిద్ధం చేస్తారు; సరఫరాదారు, గ్రహీత పాత్రలు తారుమారు చేయవద్దు. | ఉదాహరణ గ్రహీత / అసలు GSTIN |
| సరఫరాదారు మరియు అర్హత | వాస్తవ సరఫరాదారు వివరాలు, గ్రహీత స్వీయ ఇన్వాయిస్కు సమీక్షించిన ఆధారం నమోదు చేయండి. నమోదుకాని వారి నుంచి కొనుగోలు ఒక్కటే సరిపోదు. | వాస్తవ నమోదుకాని సరఫరాదారు వివరాలు |
| తేదీలు మరియు సూచనలు | సరఫరా అందుకున్న తేదీ, స్వీయ ఇన్వాయిస్ తేదీ కనిపించేలా ఉంచండి. వర్తించే సమయ అవసరం పరిశీలించండి. | అందినది 10 సెప్టెంబర్; పత్రం 12 సెప్టెంబర్ 2026 |
| పన్ను మరియు చెల్లింపు | సరఫరాదారుకు చెల్లించాల్సిన విలువను గ్రహీత బాధ్యత వహించే పన్ను నుంచి వేరు చేయండి. | సరఫరా విలువ INR 1,000; సూచించిన పన్ను INR 180 |
ఫైల్ రూపొందించే ముందు అవసరం తనిఖీ చేయండి
Section 31(3)(f) సంబంధిత రివర్స్ ఛార్జ్ పరిస్థితుల్లో గ్రహీత ఇన్వాయిస్కు సంబంధించినది. నమోదుకాని సరఫరాదారు నుంచి ప్రతి కొనుగోలుకు ఈ పత్రం అవసరమనే నియమం కాదు. అమరిక వాడే ముందు వాస్తవ వర్గం, గ్రహీత బాధ్యత నిర్ధారించండి.
అందుకున్న తేదీ, పత్ర తేదీ విడిగా ఉంచండి
Notification 20/2024 ద్వారా 1 నవంబర్ 2024 నుంచి అమలులోకి వచ్చిన Rule 47A చేర్చబడింది. Section 9(3) లేదా 9(4) కింద బాధ్యత ఉన్నప్పుడు Section 31(3)(f) ప్రకారం అవసరమైన గ్రహీత ఇన్వాయిస్కు సరఫరా అందుకున్నప్పటి నుంచి ముప్పై రోజులు నిర్దేశిస్తుంది. ఉదాహరణ తేదీలను గడువు కాలిక్యులేటర్గా వాడకుండా వర్తించే నియమం, వాస్తవ లావాదేవీ పరిశీలించండి.
స్వీయ ఇన్వాయిస్ చెల్లింపు వౌచర్ కాదు
ఉదాహరణ INR 1,000 సరఫరా విలువ, INR 180 వివరణాత్మక గ్రహీత పన్ను చూపుతుంది. ఆ పన్ను సరఫరాదారుకు INR 180 చెల్లించాలనే సూచన కాదు. చెల్లింపు వౌచర్, పన్ను చెల్లింపు, రిటర్న్ రికార్డు వేర్వేరు అవసరాలకు ఉపయోగపడతాయి; ఈ ఫైల్ వాటిని రూపొందించదు.
- సమీక్షించిన వర్తింపు ఆధారం నిర్ధారించి భద్రపరచండి.
- సరఫరాదారు, గ్రహీత, సరఫరా స్వీకరణ, పత్ర వివరాలు సరిగ్గా నమోదు చేయండి.
- వివరణాత్మక రేటు మార్చి, వాస్తవ పన్ను భాగాలు పేర్కొనండి.
- అధికార ఆమోదం, సమయం, ప్రత్యేక చెల్లింపు/నివేదిక రికార్డులు పరిశీలించండి.
సమీక్షించిన లావాదేవీ వివరాలు పూర్తి చేయండి
Wordలో సరఫరాదారు, గ్రహీత, సరఫరా తేదీలు, వర్గీకరణ, విలువలు, పన్ను భాగాల స్థానపూరకాలు మార్చండి. అన్ని మొత్తాలు చేతితో తనిఖీ చేసి, వర్తింపు రికార్డును పత్రంతో ఉంచండి. PDFలు స్థిర ఖాళీ, నింపిన ఉదాహరణలు; చట్టబద్ధ చెల్లింపు వౌచర్ జారీ చేయవు.
మూడు పత్ర పాత్రలను వేరు చేయండి
| పత్రం | ఎవరు సిద్ధం చేస్తారు | ఏమి తనిఖీ చేయాలి |
|---|---|---|
| గ్రహీత స్వీయ ఇన్వాయిస్ | నిర్దిష్ట అవసరం వర్తించే చోట గ్రహీత | సంబంధిత సరఫరాదారు స్థితి, వర్తింపు, సరఫరా స్వీకరణ, ఇన్వాయిస్ వివరాలు |
| రివర్స్ ఛార్జ్ సూచనతో సరఫరాదారు ఇన్వాయిస్ | వర్తించే సరఫరాదారు ఇన్వాయిస్ సందర్భంలో సరఫరాదారు | రివర్స్ ఛార్జ్ ప్రస్తావన ఉన్నంత మాత్రాన దాన్ని మార్చవద్దు |
| చట్టబద్ధ చెల్లింపు వౌచర్ | నిర్దిష్ట చెల్లింపు వౌచర్ అవసరం వర్తించే చోట గ్రహీత | ప్రత్యేక చెల్లింపు దశ వివరాలు; సాధారణ నగదు వౌచర్ బదులు కాదు |
ఈ పేజీ డౌన్లోడ్లు గ్రహీత స్వీయ ఇన్వాయిస్ అమరికను మాత్రమే కవర్ చేస్తాయి; ఇతర పత్రాలను స్వయంచాలకంగా రూపొందించవు.
తరచుగా అడిగే ప్రశ్నలు
ఇది ప్రతి నమోదుకాని కొనుగోలుకు వర్తిస్తుందా?
లేదు. సంబంధిత రివర్స్ ఛార్జ్, గ్రహీత ఇన్వాయిస్ షరతులు వర్తించాలి; సరఫరాదారు నమోదు స్థితి ఒక్కటే సమాధానం నిర్ణయించదు.
18% ఉదాహరణను వాస్తవ రేటుగా వాడవచ్చా?
లేదు. ఇది INR 1,000 × 18% = INR 180 మాత్రమే వివరిస్తుంది. వాస్తవ వర్గీకరణ, రేటు, పన్ను భాగాలు పరిశీలించండి.
నమూనా గడువులు లెక్కిస్తుందా లేదా పన్ను చెల్లిస్తుందా?
లేదు. చేతితో నింపే ఫైళ్లు సమాచారం నమోదు చేస్తాయి; వర్తింపు నిర్ణయించవు, గడువులు లెక్కించవు, పన్ను చెల్లించవు లేదా రిటర్న్లు దాఖలు చేయవు.
ఆధారాలు, మరింత చదవడానికి
- CGST చట్టం Section 31(3)(f) మరియు (g) — గ్రహీత ఇన్వాయిస్ మరియు ప్రత్యేక చెల్లింపు వౌచర్ పత్ర పాత్రలు.
- Notification 20/2024 — Rule 47A — 1 నవంబర్ 2024 నుంచి అమలు: వర్తించే గ్రహీత ఇన్వాయిస్కు పరిమిత సమయ సూచన; నమోదుకాని ప్రతి కొనుగోలుకు నియమం కాదు.
ఆధారాలు తనిఖీ చేసిన తేదీ: .